Cara mengatur keuangan Rumah Tangga supaya seimbang
Mengatur keuangan rumah tangga bukan cuma soal pemasukan yang besar. Lihat lima titik secara berurutan: Aktor (siapa yang memberi dan menerima manfaat), Net Worth (yang dimiliki dikurangi utang), Pemasukan, Pengeluaran, baru terakhir Harapan. Bahagia nggak harus punya aset atau penghasilan yang banyak. Yang penting kelima titik ini harmonis.
Pernah ngeliat orang yang punya gaji besar tapi sering berutang? Punya usaha besar tapi kehidupan keluarganya tidak harmonis? Pasti pernah kan kamu melihat orang-orang seperti itu, bahkan ada di sekitarmu.
Begitu juga dengan aku. Aku punya banyak teman pengusaha dan partner bisnis yang usahanya besar, tapi keluarganya tuh tidak harmonis. Hubungan dengan anak dan pasangannya juga jauh. Sering juga aku lihat karyawan aku yang menurut aku gajinya tuh cukup besar untuk selevel dia, namun tetap saja kekurangan dan sering kasbon.
Makanya dari artikel ini aku mau sharing tentang cara mengatur keuangan rumah tangga yang tepat itu seperti apa. Banyak orang secara spontan mengatakan yang penting itu pemasukannya besar, tidak perlu memedulikan pengeluaran. Menurut aku itu salah total sih. Dulu aku juga begitu saat muda, saat belum berkeluarga, karena pengeluaran pribadi aku sangat sedikit. Namun ketika sudah berkeluarga dan memiliki anak yang semakin besar, aku berpikir ulang tentang itu semua.
Lima titik dalam mengatur keuangan rumah tangga
Setelah menjalani pengalaman 2 tahun sebagai karyawan freelance di toko kain di Tanah Abang dan juga agen asuransi, 15 tahun sebagai pengusaha di berbagai macam industri dan usaha, serta 11 tahun berkeluarga memiliki istri dan anak, akhirnya aku berhasil memetakan titik penting dalam berkeluarga, dan bahkan untuk bahagia dalam hidup di era modern ini. Titik tersebut berhasil aku petakan menjadi 5 titik.
Aktor: siapa yang memberi dan menerima manfaat
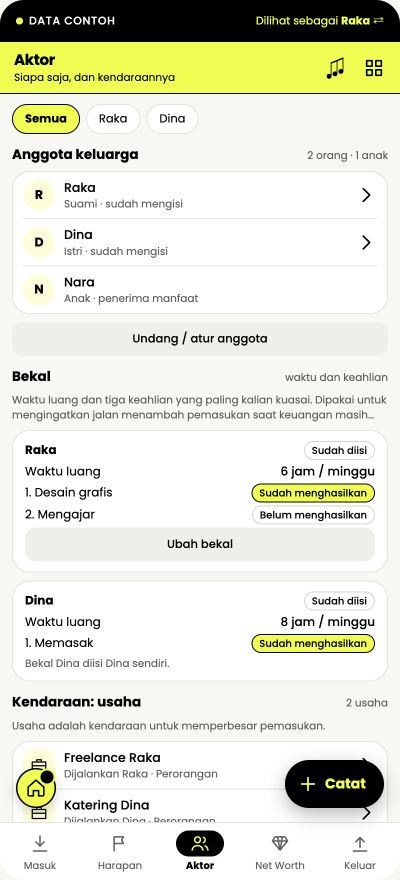
Titik pertama adalah aktor. Aktor adalah individu manusia yang memberikan manfaat ataupun menerima manfaat. Misalnya dalam kasus keluarga, orang yang memberikan manfaat adalah suami atau istrinya, lalu yang menerima manfaat adalah semuanya, ditambah orang atau anak yang tidak produktif. Lalu aktor ini bisa membuat sebuah kendaraan, yaitu usaha. Jadi usaha itu aku pisahkan dari aktor, karena usaha adalah tools.
Selain itu, setiap aktor juga punya bekal. Bekal itu waktu luang dan keahlian yang dia punya. Kenapa ini penting? Karena saat keuangan keluarga lagi kurang, bekal inilah yang nanti dipakai untuk mencari jalan keluar.
Net Worth: sebenarnya kita punya apa?
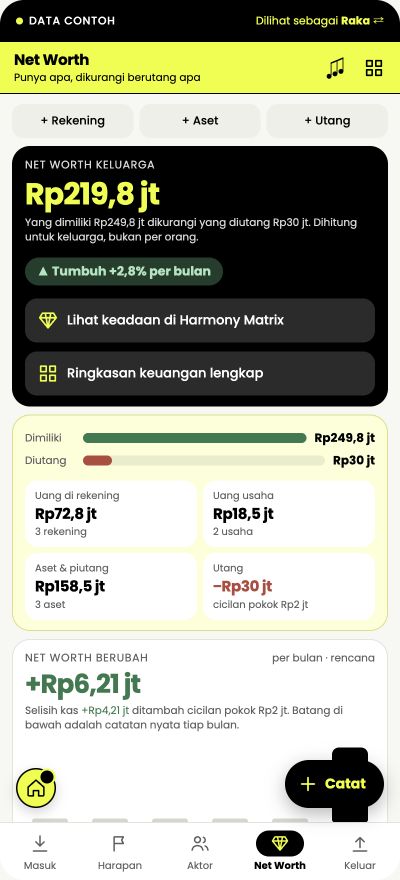
Titik kedua adalah net worth. Net worth itu gampangnya semua yang kita punya dikurangi semua utang kita. Rumah, kendaraan, tabungan, emas, saham, semuanya dijumlahkan, lalu dikurangi cicilan KPR, cicilan kendaraan, kartu kredit, dan utang lainnya.
Kenapa net worth aku taruh di titik kedua, sebelum pemasukan? Karena sebelum ngomongin uang masuk dan uang keluar, kita harus tahu dulu posisi kita sekarang ada di mana. Rumah besar dan mobil bagus belum tentu artinya kaya. Kalau dihitung, bisa jadi utangnya lebih besar dari yang dia punya.
Di titik ini juga aku pisahkan uang usaha dari uang keluarga. Ingat, usaha itu kendaraan. Saldo di rekening usaha itu bensinnya kendaraan, bukan uang belanja keluarga. Sebagian besar isinya cashflow untuk beli bahan, bayar karyawan, dan stok. Kalau bensinnya dipakai buat belanja rumah, ya lama-lama kendaraannya mogok.
Pemasukan: dari aktor dan dari kendaraannya
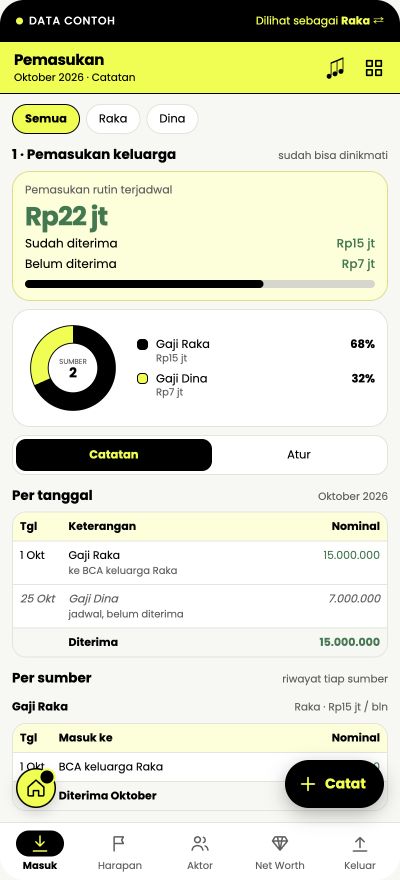
Titik ketiga adalah pemasukan. Pemasukan keluarga datang dari dua tempat: dari aktornya langsung, misalnya gaji suami atau istri, dan dari kendaraannya, yaitu usaha. Tapi hati-hati, omzet usaha itu bukan pemasukan keluarga. Yang masuk ke keluarga cuma yang diambil dari usaha, misalnya gaji pemilik, prive, atau dividen.
Kalau penghasilanmu naik turun
Buat pengusaha atau freelancer, caranya sederhana. Lihat 3 sampai 6 bulan terakhir, lalu susun rencana keluarga dari bulan yang paling sepi. Kalau bulan ini ternyata dapat lebih, sisanya jangan langsung dianggap uang belanja. Simpan dulu buat jaga-jaga bulan sepi berikutnya, atau langsung arahkan ke harapan keluarga.
Ingat cerita karyawan aku yang gajinya cukup besar tapi tetap sering kasbon? Dari situ aku belajar, pemasukan besar bukan jaminan. Masalahnya sering justru ada di titik berikutnya.
Pengeluaran: rutin, tagihan, dan dadakan
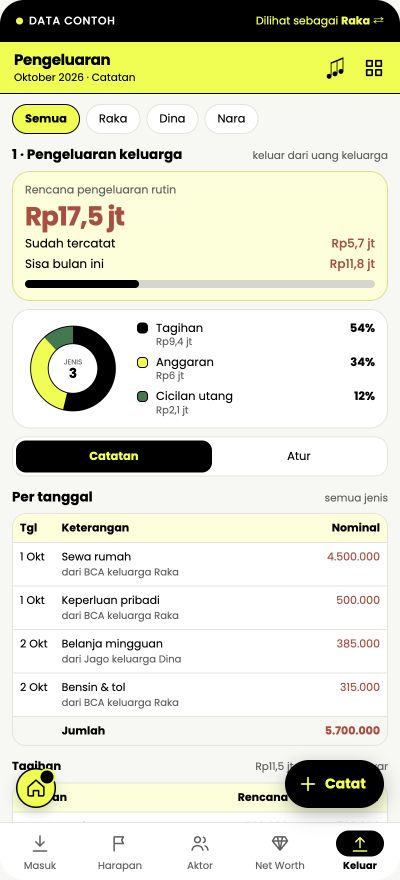
Titik keempat adalah pengeluaran. Aku bagi pengeluaran jadi tiga:
- Rutin: belanja dapur, bensin, listrik, uang sekolah. Hampir pasti ada tiap bulan.
- Tagihan: cicilan, kartu kredit, asuransi. Ada tanggal jatuh temponya.
- Dadakan: servis kendaraan, berobat, kondangan, benerin rumah. Nggak terjadwal, tapi hampir selalu ada.
Yang dadakan ini yang paling sering bikin bocor, karena kita anggap kebetulan. Padahal kalau dilihat beberapa bulan, hampir tiap bulan pasti ada aja.
Kebutuhan atau keinginan?
Ini yang paling sering bikin orang keliru. Banyak orang, bahkan yang penghasilannya besar pun, nggak bisa membedakan mana yang kebutuhan dan mana yang keinginan. Kebutuhan itu yang kalau nggak dipenuhi, hidup keluarga terganggu: makan, tempat tinggal, sekolah anak, kesehatan. Keinginan itu yang bikin hidup lebih enak, tapi kalau ditunda, keluarga tetap jalan.
Masalahnya, keinginan sering menyamar jadi kebutuhan. Mobil memang kebutuhan buat antar anak sekolah, tapi ganti ke mobil yang lebih baru itu keinginan. HP memang kebutuhan buat kerja, tapi HP keluaran terbaru itu keinginan. Makin besar penghasilannya, makin banyak keinginan yang terasa seperti kebutuhan. Ini juga yang menjelaskan kenapa orang yang gajinya besar tetap bisa kekurangan.
Cara gampangnya, tanya ke diri sendiri: kalau ini ditunda tiga bulan, apa yang terjadi? Kalau ternyata nggak ada yang terganggu, berarti itu keinginan. Keinginan boleh kok dipenuhi, asal masuk rencana dan nggak mengorbankan kebutuhan.
Seperti yang aku bilang di awal, waktu masih muda dan belum berkeluarga, pengeluaran aku sangat sedikit, jadi aku nggak terlalu peduli. Begitu sudah punya istri dan anak yang makin besar, pengeluaran juga ikut tumbuh. Di situlah aku sadar, mengatur pengeluaran itu sama pentingnya dengan mencari pemasukan.
Satu lagi, bedakan rencana dan catatan. Rencana itu batas yang disepakati bareng pasangan. Catatan itu yang benar-benar keluar. Dari selisih keduanya, kelihatan pos mana yang perlu diobrolin.
Harapan: sengaja aku taruh paling akhir
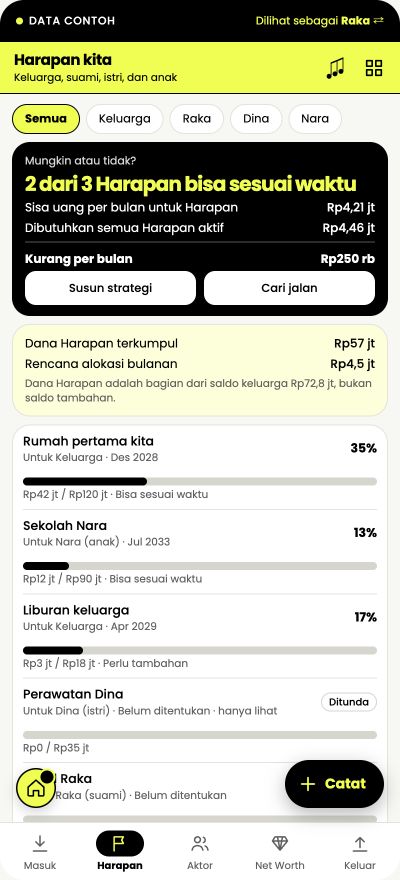
Titik kelima adalah harapan. Kenapa paling akhir? Karena kebanyakan orang justru mulai dari sini: mau beli rumah, mau liburan, mau sekolahin anak di tempat yang bagus. Nggak salah sih. Tapi kalau harapan disusun sebelum tahu aktornya siapa, posisinya di mana, uang masuk dan keluarnya berapa, ujung-ujungnya cuma jadi angan-angan.
Harapan keluarga, bukan harapan usaha
Ada satu hal lagi yang mau aku tekankan. Banyak pengusaha, termasuk aku dulu, terlalu ambisius sampai memasukkan harapan usaha seolah-olah itu harapan keluarga. Omzet makin besar, cabang makin banyak, rasanya semua itu demi keluarga.
Bisnis aku omzetnya besar dan buka cabang banyak, tapi berisiko tinggi. Coba pikir, apa manfaatnya buat anak aku yang belum paham apa-apa soal bisnis? Bahkan kalau aku terlalu ambisius berutang untuk usaha, misalnya dengan menjaminkan rumah, yang kena getahnya justru anak aku.
Inilah kenapa harapan aku taruh untuk aktor keluarganya, bukan untuk kendaraan usahanya. Harapan keluarga itu misalnya rumah yang aman, sekolah anak, kesehatan, dan waktu bareng keluarga. Target usaha tetap penting, tapi tempatnya di usaha, dan jangan sampai mempertaruhkan harapan keluarga.
Setelah empat titik sebelumnya jelas, harapan bisa langsung dicek pakai angka yang nyata. Bisa tercapai sesuai waktu atau belum? Kalau belum, pilihannya ada tiga: geser waktunya, kecilkan targetnya, atau cari tambahan pemasukan.
Buat aku pribadi, pilihan ketiga yang paling sering aku ambil. Di sinilah bekal setiap aktor tadi kepakai, entah lewat keahlian yang sudah ada, atau dengan membuat kendaraan baru. Asal ingat tadi: kendaraan baru jangan sampai mempertaruhkan rumah dan harapan keluarga.
Bahagia itu soal lima titik yang harmonis
Kembali ke pertanyaan di awal. Kenapa ada orang yang gajinya besar tapi sering berutang? Kenapa ada yang usahanya besar tapi keluarganya nggak harmonis? Menurut aku, karena mereka cuma fokus ke satu titik, biasanya pemasukan, dan melupakan titik yang lain.
Untuk bahagia, kita nggak harus punya aset atau penghasilan yang banyak. Yang penting kelima titik ini harmonis.
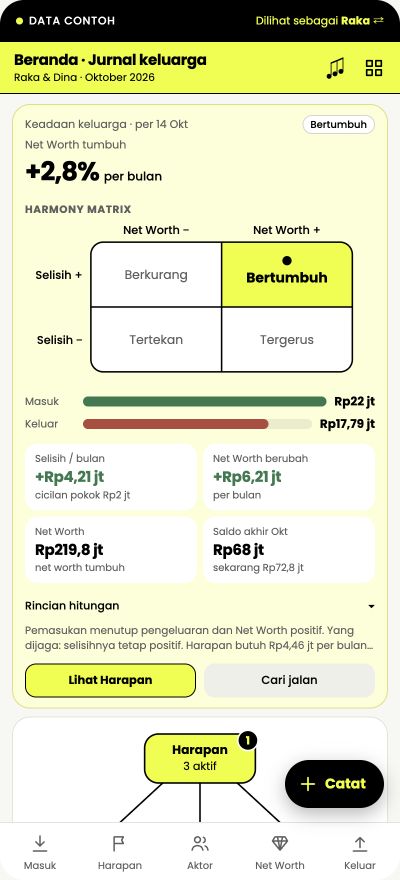
Kalau kelima titik sudah terisi, keadaan keluarga bisa dilihat dalam satu layar, seperti gambar di bagian atas tulisan ini. Harmony Matrix membaca dua hal: selisih uang masuk dan keluar tiap bulan, dan apakah net worth naik atau turun. Hasilnya salah satu dari empat keadaan: Bertumbuh, Berkurang, Tergerus, atau Tertekan.
Makanya aku dan istri membuat Harmony Jurnal. Lima titik ini jadi kerangka aplikasinya, dan kamu bisa mencatat bareng pasangan dari HP masing-masing.
Yang sering ditanyain
Siapa yang sebaiknya pegang uang, suami atau istri?
Nggak ada jawaban tunggal. Yang penting kalian sepakat dan sama-sama bisa lihat angkanya. Kalau sering beda pendapat soal uang, bisa jadi gaya uang kalian memang beda. Harmony Karakter bisa bantu kalian kenalan sama perbedaan itu.
Penghasilanku nggak tetap. Berapa bulan yang perlu dilihat?
Minimal 3 sampai 6 bulan terakhir, biar bulan sepi dan bulan ramai sama-sama kelihatan. Kalau usahamu musiman, lihat setahun penuh.
Pengeluaran lebih besar dari pemasukan, harus mulai dari mana?
Cek dulu pengeluaran dadakan dan rutin yang masih bisa ditawar. Kalau sudah dirapikan dan masih minus, lihat lagi bekal setiap aktor di keluarga: keahlian dan waktu luang yang bisa jadi tambahan pemasukan.