Generasi sandwich: cara mengatur keuangan tanpa mengorbankan keluarga sendiri
Generasi sandwich adalah orang yang menanggung orang tua (dan kadang adik) sambil membiayai diri dan keluarganya sendiri. Caranya: petakan dulu siapa saja aktor yang kamu tanggung, catat tanggungan sebagai pengeluaran rutin, putuskan soal utang orang tua bareng pasangan, dan jangan korbankan harapan keluarga demi menyelamatkan kendaraan usaha. Kuncinya komunikasi apa adanya, dan bersyukur tanpa membandingkan diri dengan orang lain.

Pernah ngerasa gaji kamu habis, tapi bukan buat diri sendiri? Sebagian buat orang tua, sebagian buat adik atau anak, sisanya baru buat kamu. Kalau iya, bisa jadi kamu termasuk generasi sandwich.
Generasi sandwich itu gampangnya orang yang posisinya kejepit di tengah, kayak isi roti lapis. Di atasnya ada orang tua yang perlu dibantu, di bawahnya ada anak atau adik yang perlu dibiayai, dan di tengahnya ada dia sendiri yang juga harus hidup. Semuanya bergantung ke satu penghasilan yang sama.
Aku mau cerita, karena aku sendiri pernah ada di posisi itu. Bahkan waktu itu aku belum menikah.
Aku pernah ada di tengah sandwich itu
Waktu aku baru mulai merintis My Fashion Grosir bareng Catherine, orang tua aku lagi terlilit utang. Awalnya utang itu utang usaha, dari toko kain mamaku.
Ceritanya begini. Toko kain mamaku punya banyak piutang, alias orang-orang yang belanja tapi nggak bayar. Lama-lama piutang ini ganggu cashflow toko. Untuk nutup kekurangan cashflow itu, mamaku pakai kartu kredit buat tarik tunai. Dari situlah utangnya numpuk.
Singkat cerita, aku dan Catherine, yang waktu itu masih pacaran, harus melunasi utang orang tua aku. Di saat yang sama, aku juga menanggung biaya tinggal adik aku yang waktu itu masih sekolah. Bahkan sampai sekarang adik aku masih tinggal bareng aku.
Jujur, tekanannya cukup besar. Nilai utangnya mencapai ratusan juta. My Fashion Grosir itu usaha yang aku dan Catherine rintis berdua dari nol, dan di saat yang sama kami harus bayarin utang orang tua aku.
Waktu aku pertama kali cerita soal ini ke Catherine, ya secara manusiawi dia juga kecewa. Wajar banget, apalagi angkanya besar. Tapi aku beruntung punya Catherine yang peduli dan rela ikut nanggung, padahal waktu itu kami belum menikah loh, masih pacaran.
Pelajaran pertama: usaha itu kendaraan, jangan dikorbankan aktornya
Di artikel sebelumnya aku cerita soal lima titik, dan di titik harapan aku bilang: jangan bikin harapan usaha lebih besar dari harapan aktornya. Cerita mamaku ini contohnya.
Toko kain itu kendaraan. Waktu kendaraannya mogok karena piutang nggak dibayar, yang dikorbankan justru keuangan pribadi: kartu kredit atas nama sendiri, ditarik tunai buat nambal cashflow toko. Padahal tarik tunai kartu kredit itu biasanya kena biaya dan bunga yang tinggi. Akhirnya masalah usaha pindah jadi masalah keluarga, dan anaknya yang ikut nanggung.
Aku nggak nyalahin mamaku. Waktu itu niatnya pasti nyelamatin usaha. Tapi dari situ aku belajar, kalau kendaraan lagi bermasalah, jangan sampai bensinnya diambil dari tabungan, kartu kredit, atau rumah keluarga.
Petakan dulu siapa saja aktornya
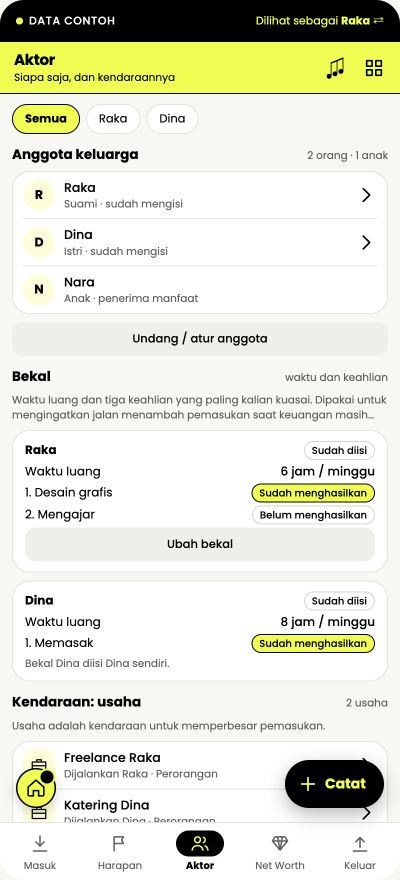
Ingat lagi definisi aktor: individu yang memberi manfaat atau menerima manfaat. Di keluarga generasi sandwich, penerima manfaatnya bukan cuma pasangan dan anak. Ada orang tua, ada adik, kadang ada saudara lain juga.
Jadi sebelum ngomongin angka, tulis dulu semua aktornya. Siapa yang memberi, siapa yang menerima, dan menerima apa saja. Biaya hidup bulanan? Biaya sekolah? Cicilan utang? Banyak orang langsung panik lihat angkanya, padahal belum jelas siapa saja yang sebenarnya ditanggung.
Catat tanggungan sebagai pengeluaran rutin, bukan dadakan
Ini kesalahan yang paling sering aku lihat. Kiriman buat orang tua atau biaya adik dianggap "bantuan sekali-sekali", jadi nggak pernah masuk rencana. Padahal kalau dilihat beberapa bulan, hampir tiap bulan pasti ada.
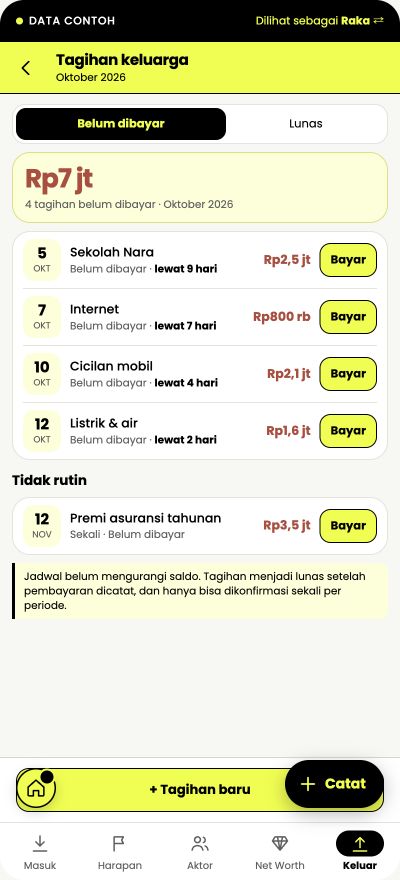
Kalau sudah rutin, perlakukan seperti tagihan. Tulis nominalnya, tanggalnya, dan dibayar dari rekening mana. Dengan begitu kelihatan berapa sebenarnya sisa uang buat keluarga kamu sendiri, dan nggak ada lagi rasa "kok uangnya habis terus ya".
Utang orang tua: putuskan bareng, catat dengan jelas
Kalau orang tua punya utang seperti mamaku dulu, jangan buru-buru ambil semuanya sendirian. Duduk dulu, lihat utangnya ada apa saja, bunganya berapa, dan mana yang paling berat. Utang berbunga tinggi seperti kartu kredit biasanya yang paling perlu didahulukan.
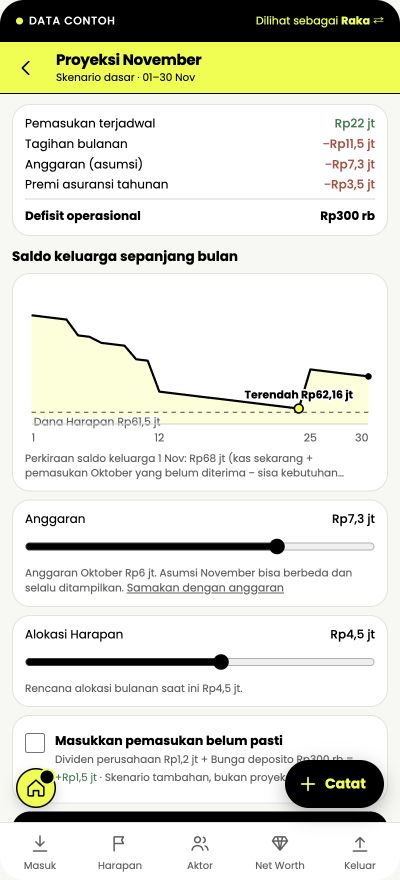
Setelah itu putuskan bareng pasangan: berapa yang sanggup dibantu tiap bulan tanpa ngorbanin kebutuhan keluarga sendiri. Caranya, lihat dulu bulan depan: pemasukan dikurangi tagihan dan anggaran, sisanya berapa. Kalau ternyata sudah pas-pasan atau malah minus, bantuan baru jangan langsung disanggupi. Obrolin dulu apa yang bisa ditunda.
Bantuan yang sudah disepakati juga dicatat sebagai pengeluaran rutin, sama seperti langkah sebelumnya, biar jelas kapan selesainya.
Kuncinya komunikasi apa adanya
Dari semua langkah tadi, yang paling menentukan buat aku justru bukan hitungannya. Waktu itu yang bikin aku dan Catherine bisa bertahan adalah komunikasi apa adanya dan saling mengerti.
Bayangin, kami lagi merintis usaha berdua, uangnya pas-pasan, dan sebagian harus dipakai buat bayar utang orang tua aku. Kalau aku nutup-nutupin, atau Catherine merasa nggak dilibatkan, pasti jadi masalah. Makanya semuanya dibuka: utangnya berapa, kenapa harus dibantu, dan apa yang harus kami tunda.
Keterbukaan adalah awal dari pemulihan.
Buat kamu yang belum menikah
Coba open soal keuangan dari waktu pacaran. Punya utang apa, nanggung siapa, penghasilannya kayak gimana. Menurut aku keuangan itu penting banget jadi patokan buat kita menilai seseorang. Jangan sampai pasangan baru tahu setelah menikah.
Bersyukur, dan jangan membandingkan
Jadi generasi sandwich itu berat. Kadang kita lihat teman seumuran yang sudah punya rumah, liburan ke luar negeri, atau bisa nabung banyak, terus mikir "kok aku gini-gini aja ya".
Selalu bersyukur apa pun keadaannya. Jangan membanding-bandingkan diri kita dengan orang lain, karena setiap orang punya jalan hidupnya masing-masing.
Yang bisa kita kontrol adalah lima titik kita sendiri: siapa aktornya, punya apa, uang masuk dan keluarnya, dan harapan yang realistis buat keluarga kita. Kalau kamu mau mulai memetakan semuanya bareng pasangan, Harmony Jurnal dibuat untuk itu.
Yang sering ditanyain
Generasi sandwich itu apa sih?
Orang yang menanggung dua generasi sekaligus: orang tua di atasnya dan anak atau adik di bawahnya, sambil tetap membiayai diri sendiri. Istilahnya dari roti lapis, karena posisinya kejepit di tengah.
Berapa yang sebaiknya dikasih ke orang tua?
Nggak ada angka yang pas buat semua orang. Hitung dulu kebutuhan keluarga kamu sendiri, lalu sepakati bareng pasangan berapa yang sanggup rutin tiap bulan. Lebih baik kecil tapi rutin dan tercatat, daripada besar tapi bikin keluarga sendiri kekurangan.
Pasangan keberatan kalau aku bantu orang tua. Gimana?
Wajar kok kalau ada beda pendapat. Buka angkanya bareng-bareng, jelasin kenapa bantuan itu perlu, dan sepakati batasnya. Kalau kalian sering beda soal uang, bisa jadi gaya uang kalian memang beda. Harmony Karakter bisa bantu kalian kenalan sama perbedaan itu.
Orang tua punya utang kartu kredit. Harus langsung dilunasi?
Lihat dulu semua utangnya dan bunganya. Utang berbunga tinggi biasanya didahulukan, tapi jangan sampai melunasinya pakai utang baru atau mengorbankan kebutuhan pokok keluarga sendiri. Kalau perlu, cicil sesuai kemampuan dan catat sampai lunas.